

 ¿Te llamamos?


Controla todo desde Mi Bolsillo, tu área de cliente de Wypo.
Entrar como invitado
¿Te llamamos?
Controla todo desde Mi Bolsillo, tu área de cliente de Wypo.
Entrar como invitado
Mejores hipotecas septiembre 2026
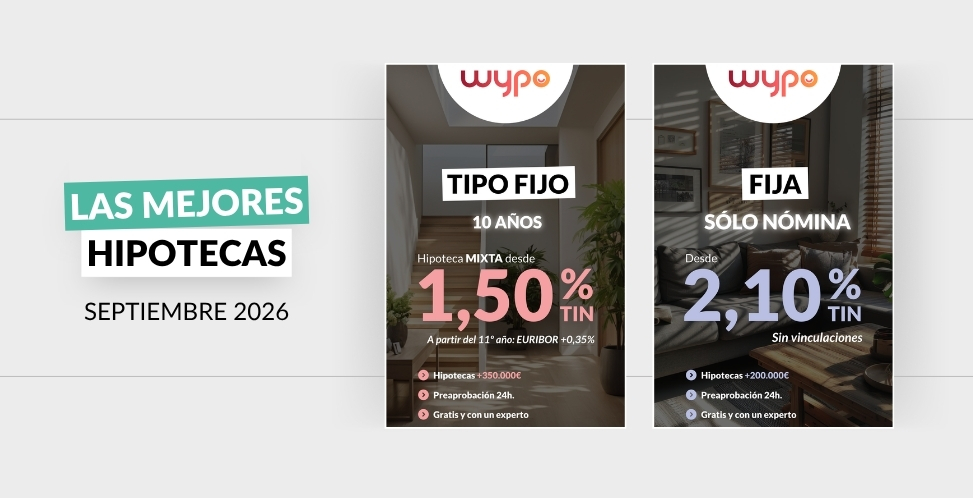
Una ‘vuelta al cole’ en la que destacan las hipotecas mixtas, con tramos fijos iniciales más largos (5-10 años), y fijas, mantienen el liderazgo como la mejor opción ante un euríbor que ha rozado el 3% en agosto.
Si buscas hipoteca, quieres saber qué te pueden ofrecer los bancos este mes y en que condiciones. Si ya tienes una hipoteca variable o mixta, lo que te preocupa, posiblemente sea, cuánto va a subir tu cuota y si te conviene -ante un euríbor que cierra agosto al 2,950% y una previsión alcista ante la próxima reunión del BCE los días 9 y 10 de septiembre- cambiarla.
El mercado hipotecario está entrando en una fase distinta. La firma de hipotecas sigue siendo alta, pero las condiciones ya empiezan a notar el precio del dinero más caro: el tipo medio ronda ya el 3%. Sigue habiendo financiación disponible, pero el importe solicitado de las hipotecas es mayor y el número de hipotecas pedidas también. El número de hipotecas constituidas sobre viviendas creció un 10,8% interanual en junio, hasta las 45.907 operaciones, su cifra más alta en 16 años, y su importe medio subió un 6%, hasta los 178.365€, un nuevo récord de la serie histórica.
Te identificamos las mejores hipotecas y te contamos cómo podemos ayudarte a optar a las que mejor encajan con tu perfil.
Hipoteca fija, mixta o variable: diferencias clave
En un mes con el euríbor rozando el 3%, parece lógico apostar por una hipoteca de tipo fijo. La fija representa el 60,9% de las hipotecas constituidas en mayo, frente al 39,1% de variable, una proporción que se ha mantenido entre el 60% y el 64% desde comienzos de año. Pero ¿qué es y qué aporta cada tipo de hipoteca?
Hipoteca fija: el tipo de interés y la cuota se mantienen iguales durante toda la vida del préstamo, sin depender del euríbor. Da estabilidad total a cambio de un tipo de partida algo más alto. Una hipoteca fija competitiva puede proteger el presupuesto familiar frente a nuevas subidas y este mes podemos encontrar fijas con vinculaciones o sin ellas, solo con nómina.
Hipoteca mixta: combina un tramo inicial fijo (5 o 10 años) con un tramo posterior variable ligado al euríbor. Ofrece flexibilidad y puede reducir mucho la cuota al principio y se puede revisar cuando entra en el tramo variable.
Hipoteca variable: el tipo se revisa periódicamente (normalmente cada 6 o 12 meses) según el euríbor más un diferencial fijo. Solo debería valorarse después de calcular cuánto subiría la cuota en escenarios de euríbor más alto.
Las condiciones por importe este mes
Más de 350.000 €
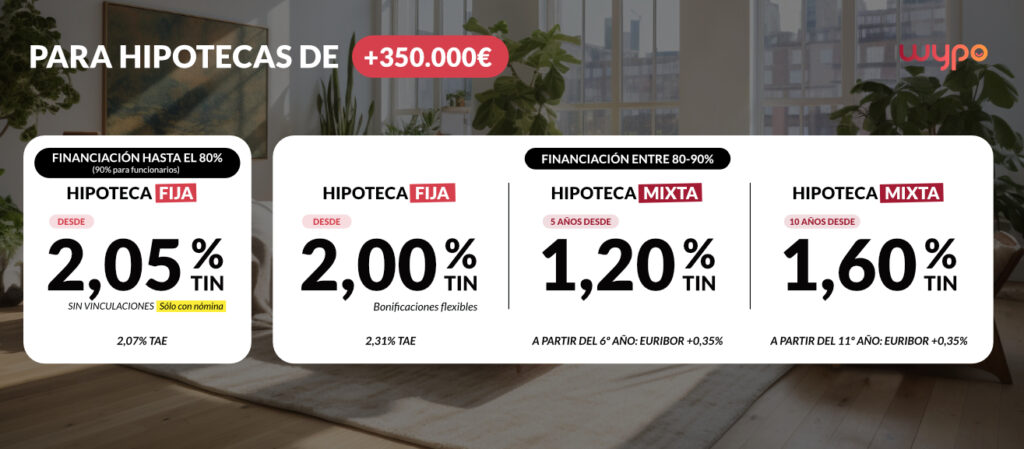
| Producto | Tipo inicial | Condiciones |
| Fija bonificada | Desde 2% TIN – 2,31% TAE | Hasta 90%. Nómina + seguros |
| Fija solo nómina, sin vinculaciones. | Desde 2,05% TIN – 2,07% TAE | Hasta 80% (90% funcionarios). Sólo nómina |
| Mixta 5 años | Tramo fijo 5 años desde 1,20% TIN – 1,52% TAE | Hasta 90%. Euríbor + 0,35% desde año 6 |
| Mixta 10 años | Tramo fijo 10 años desde 1,60% TIN – 1,91% TAE | Hasta 90%. Euríbor + 0,35% desde año 11 |
Condiciones orientativas sujetas a estudio del perfil, entidad y vinculación. Calcula tu hipoteca real aquí.
Las operaciones de importe elevado suelen despertar un mayor interés comercial entre las entidades. El volumen de intereses y la posibilidad de captar a un cliente con ingresos altos permiten acceder a condiciones que no siempre están disponibles en préstamos más pequeños. En Wypo te vamos a ayudar a optar a esta financiación.
Más de 200.000 €
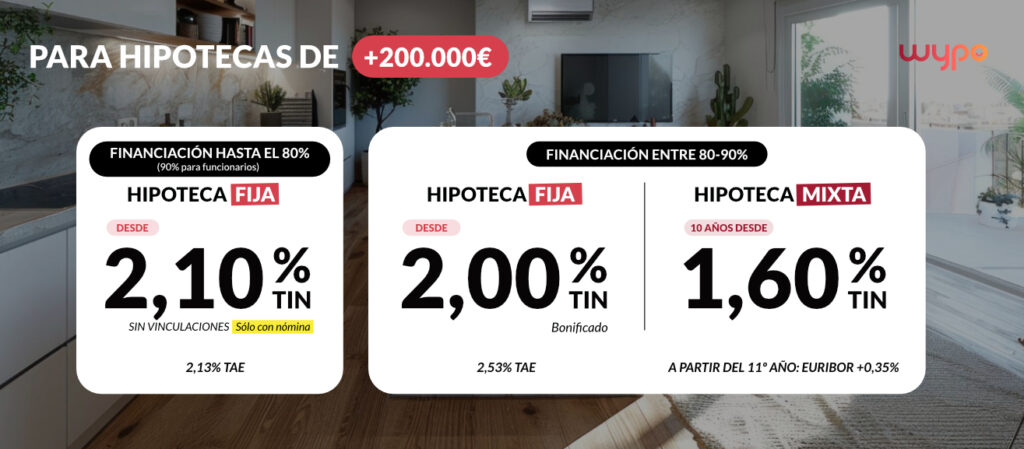
| Producto | Tipo inicial | Financiación |
| Fija sólo nómina, sin vinculaciones | Desde 2,10% TIN – 2,13% TAE | Hasta 80% (90% funcionarios) |
| Fija bonificada | Desde 2,00% TIN – 2,53% TAE | Hasta 90% |
| Mixta 10 años | Tramo fijo 10 años 1,60% TIN – 2,14% TAE | Hasta 90%. Euríbor + 0,35% desde año 11 |
Condiciones orientativas sujetas a estudio del perfil, entidad y vinculación. Calcula tu hipoteca real aquí.
Entre 100.000 y 200.000 €
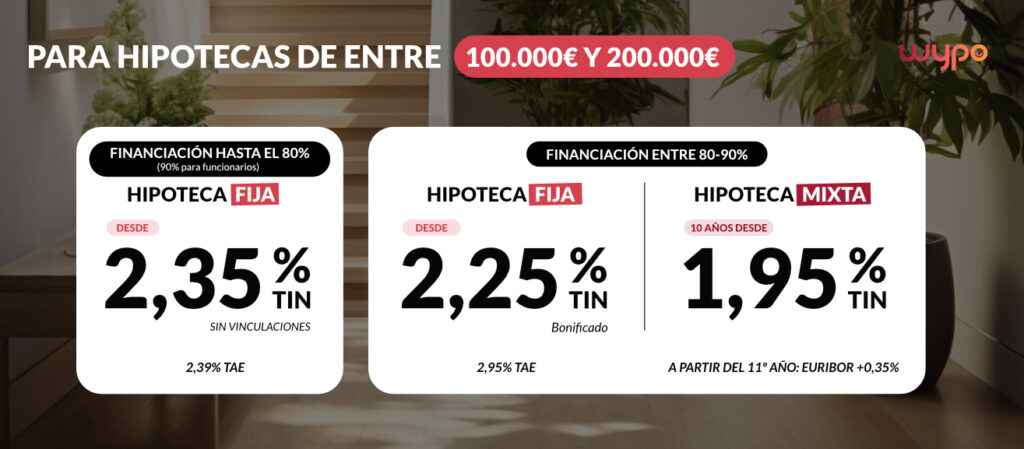
| Producto | Tipo inicial | Financiación |
| Fija sólo nómina, sin vinculaciones | Desde 2,10% TIN – 2,13% TAE | Hasta 80% (90% funcionarios) |
| Fija bonificada | Desde 2,00% TIN – 2,53% TAE | Hasta 90% |
| Mixta 10 años | Tramo fijo 10 años 1,60% TIN – 2,14% TAE | Hasta 90%. Euríbor + 0,35% desde año 11 |
Condiciones orientativas sujetas a estudio del perfil, entidad y vinculación. Calcula tu hipoteca real aquí.
Si tu hipoteca es variable o mixta: qué hace el euríbor con tu cuota y qué margen tienes
El euríbor cerró agosto en el 2,954%, según confirmó el Banco de España, después de que el dato diario tocara el 3% el 21 de agosto por primera vez en dos años. Si tu hipoteca es variable, o vas a entrar en el tramo variable de una mixta, tu próxima revisión va a subir.
Ante esto, puedes plantearte una mejora de tu hipoteca con otra entidad y en condiciones más favorables que te permitan ahorrar miles de euros.
En Wypo te ayudamos a encontrar las mejores hipotecas para ti y a optar a las ofertas que mejor encajen con tu perfil y tus necesidades actuales. Gratis y sin compromiso.
Comparar bien pesa más que el tipo de interés
En septiembre de 2026 todavía hay hipotecas fijas y mixtas con condiciones competitivas, pero con la reunión del BCE del 9 y 10 de septiembre en el horizonte, comparar toda la operación importa más que nunca.
Un tipo de interés más bajo no siempre es la opción más barata: las vinculaciones, comisiones y el coste total pueden hacer que una oferta con un tipo algo superior salga mejor. No se trata de acertar por dónde irá el euríbor, sino de dejar cerrada una cuota que puedas asumir y unas condiciones que sigan teniendo sentido dentro de cinco, diez o veinte años.
Cuéntanos tu caso
Ya sea tu primera hipoteca, una nueva hipoteca para la compra o una mejora de la que ya tienes, en Wypo trabajamos con más de 20 entidades para encontrar la que encaja con tu perfil, sin coste y sin compromiso. Calcula tu hipoteca o habla con nuestro equipo.